
Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
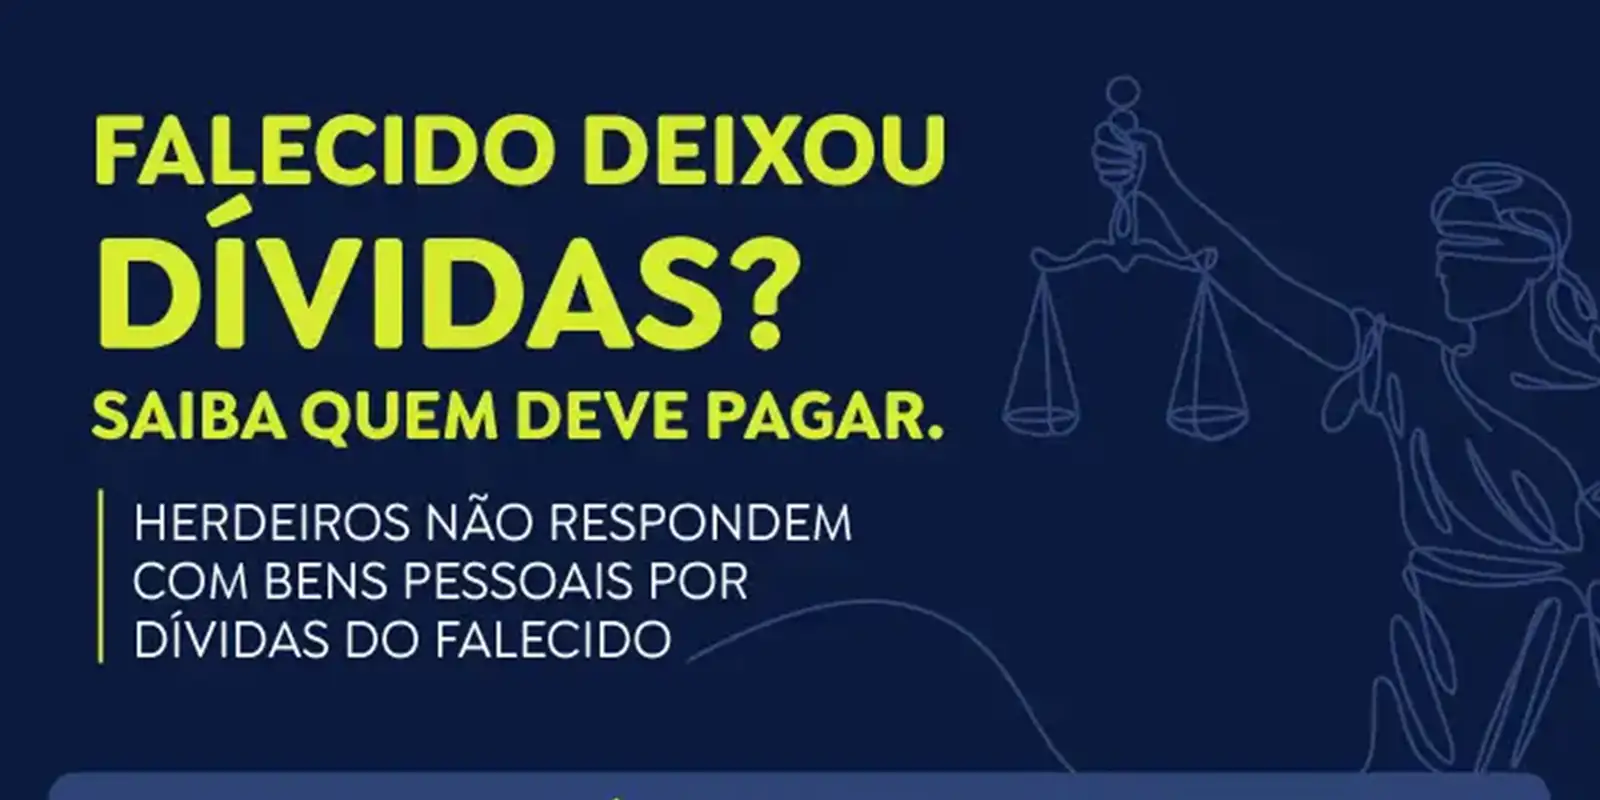
Ao contrário do que muitos pensam, o patrimônio pessoal dos herdeiros não responde pelas dívidas do falecido, segundo especialistas em Direito Civil. A legislação brasileira determina que a quitação dos débitos deixados por um ente querido deve ser feita exclusivamente com os bens do próprio espólio, respeitando o limite do valor herdado.
A professora de Direito Civil e procuradora da Universidade Estadual do Rio de Janeiro (UERJ), Rose Meireles, esclarece que o princípio está fundamentado no Código Civil. Se as pendências financeiras superarem os bens deixados, os credores não podem cobrar a diferença do patrimônio particular da família.
Na prática, a quitação dos compromissos financeiros ocorre antes da partilha final. "Vale lembrar que as dívidas vêm antes da divisão. O credor pode pedir o pagamento ao juiz durante o inventário. Se os herdeiros já tiverem dividido os bens, cada um responde na proporção do que recebeu", destaca Rose Meireles.
A presidente do Colégio Notarial do Brasil - Seção São Paulo (CNB/SP), Ana Paula Frontini, faz uma ressalva. Caso o herdeiro tenha assinado o contrato original como fiador ou co-devedor, a cobrança recairá sobre ele por uma responsabilidade própria, e não decorrente da herança.
Venda de bens para custear o inventário
Nos casos em que não há dinheiro em espécie para arcar com o inventário e os tributos, a família pode vender um imóvel ou veículo diretamente em cartório de notas. Essa modalidade extrajudicial dispensa autorização judicial prévia, desde que observados os critérios previstos em lei.
A negociação deve ser conduzida pelo inventariante por meio de escritura pública. O documento precisa detalhar quais despesas serão quitadas com o montante arrecadado, englobando taxas cartorárias, impostos e honorários advocatícios, com prazo máximo de um ano para a quitação.
Multas e prazos do ITCMD
Pela regra geral do Código de Processo Civil, o inventário deve ser aberto em até 60 dias após a morte e concluído em 12 meses. O descumprimento desse prazo sujeita a família a multas sobre o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), cuja cobrança é respaldada pelo STF.
No Estado do Rio de Janeiro, a omissão da declaração do imposto acarreta multa de 450 UFIRs-RJ por bem. O atraso mantém o patrimônio irregular e bloqueado para vendas ou transferências de propriedade.
Em São Paulo, iniciar o procedimento após 60 dias do falecimento gera multa de 10% sobre o ITCMD devido. Caso o início demore mais de 180 dias, a alíquota da punição sobe para 20%, somada a juros e outros encargos.

 RCWTV
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se