

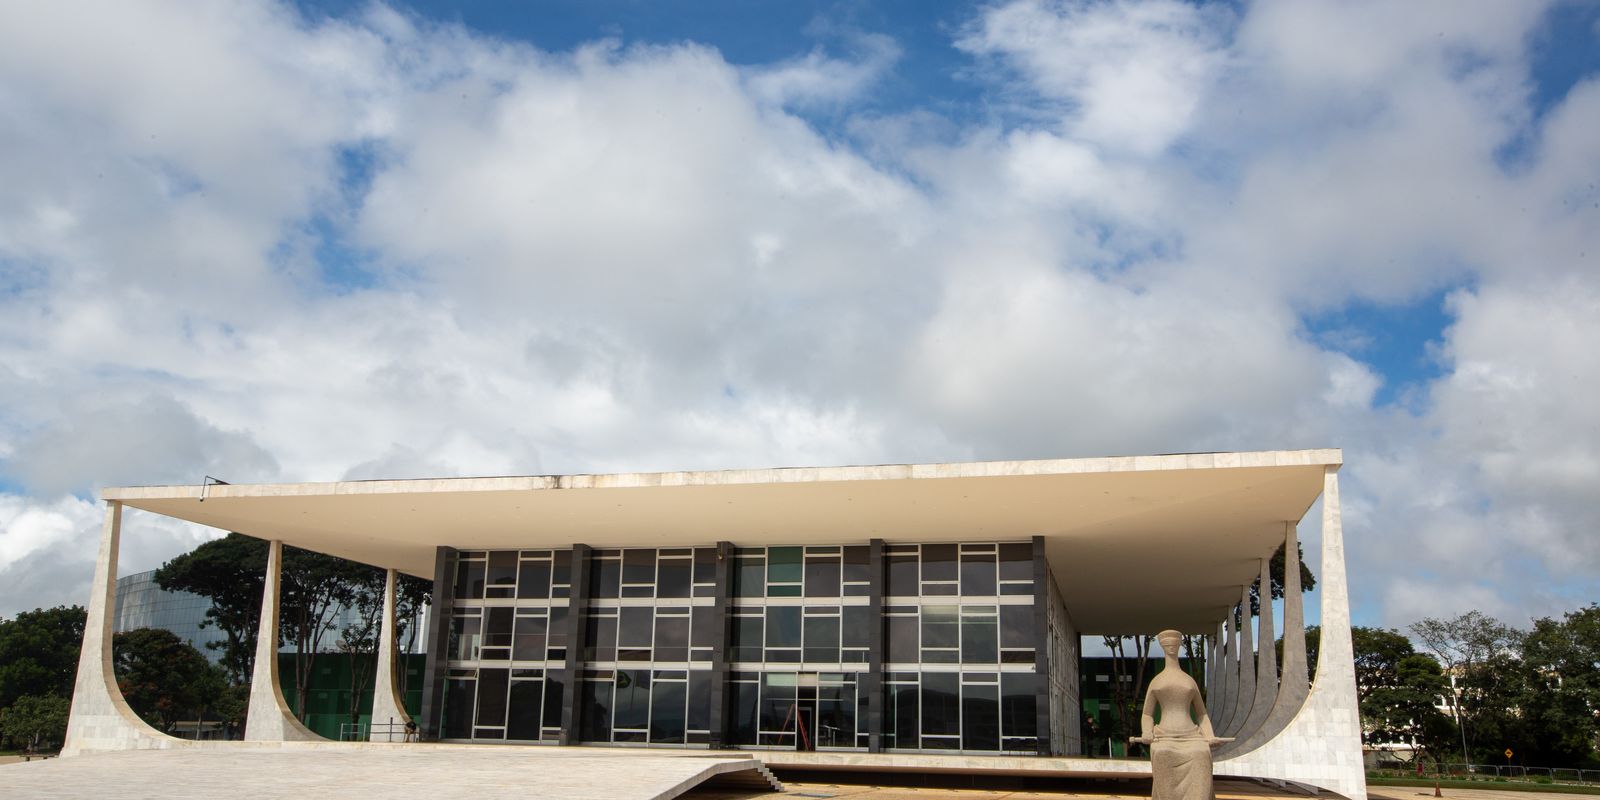
O Supremo Tribunal Federal (STF) decidiu, em julgamento concluído na última quarta-feira (7), em Brasília, que o crédito presumido do ICMS não deve integrar a base de cálculo das contribuições para o PIS e a Cofins. A determinação, que afeta diretamente o caixa da União, visa garantir que incentivos fiscais estaduais não sejam tributados pela esfera federal.
Com repercussão geral reconhecida, o novo entendimento terá aplicação obrigatória em todas as instâncias do Judiciário brasileiro. Estima-se que a decisão represente um impacto fiscal de R$ 16 milhões nas contas públicas do governo federal, aliviando a carga tributária de empresas que usufruem desses benefícios regionais.
O litígio, que se arrastava na Suprema Corte desde 2014, foi resolvido por um placar de 7 votos a 4. A maioria dos ministros acompanhou a tese de que esses incentivos fiscais representam uma renúncia de receita dos estados e, portanto, não podem ser classificados como faturamento ou receita bruta das companhias.
Os créditos presumidos funcionam como uma ferramenta de fomento econômico, concedida por governos estaduais e pelo Distrito Federal para reduzir o recolhimento do ICMS. Anteriormente, a União havia recorrido de uma decisão do Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre, que já havia blindado os contribuintes dessa cobrança.
Ao rejeitar o recurso extraordinário da Fazenda Nacional, o STF fixou a seguinte tese jurídica oficial: "Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS".

 RCWTV
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se