

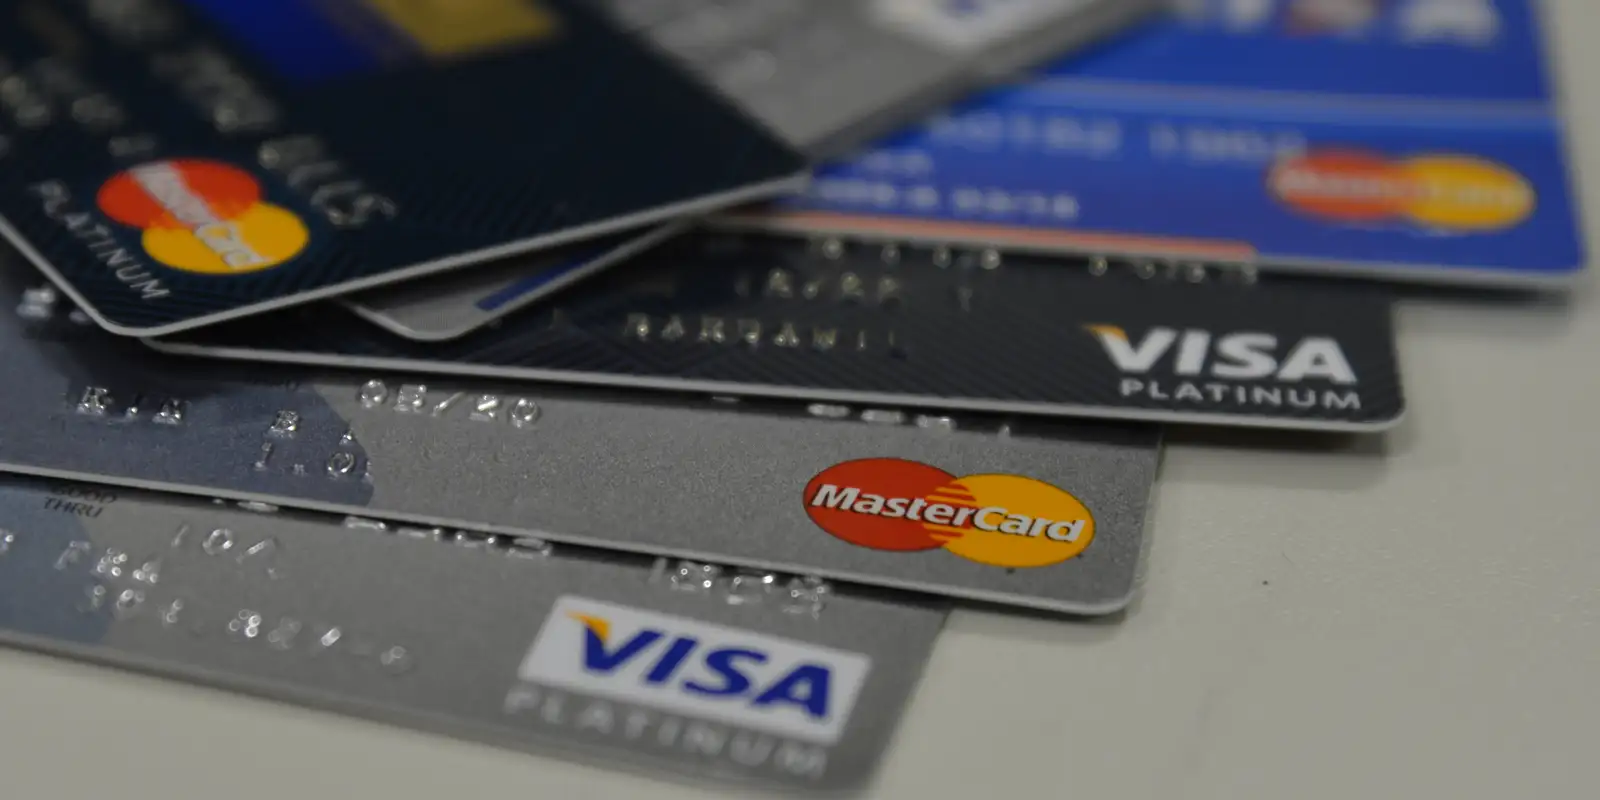
Em janeiro, o índice de famílias brasileiras com algum tipo de dívida, como cartão de crédito e financiamentos, atingiu 79,5%, igualando o recorde histórico de outubro anterior.
Essa informação provém da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), apresentada na última terça-feira (6) pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
Contrariamente, o número de lares que não conseguiu quitar seus compromissos financeiros no período estabelecido registrou queda pelo terceiro mês consecutivo.
Em dezembro, o patamar de endividamento era de 78,9%, e em janeiro do ano anterior, alcançava 76,1% dos núcleos familiares.
A análise dos dados de janeiro revela que o endividamento é mais acentuado entre famílias com renda de até três salários mínimos, alcançando 82,5% desse grupo.
Para os lares com rendimentos acima de dez salários mínimos, o percentual diminui para 68,3%. Vale lembrar que, desde janeiro, o salário mínimo está estabelecido em R$ 1.621.
Perfil da dívida
A pesquisa aponta que o cartão de crédito permanece como a principal modalidade de dívida entre as famílias brasileiras:
- Cartão de crédito: 85,4%
- Carnês: 15,9%
- Crédito pessoal: 12,2%
- Financiamento de casa: 9,6%
- Financiamento de carro: 8,7%
- Crédito consignado: 6%
- Cheque especial: 3,4%
- Outras dívidas: 2,5%
- Cheque pré-datado: 0,3%
O estudo indicou que o tempo médio de comprometimento com as dívidas é de 7,2 meses, representando o período estimado para a quitação desses compromissos pelos lares.
Conforme a Peic, a proporção da renda destinada ao pagamento de débitos corresponde, em média, a 29,7% do orçamento doméstico. Além disso, um quinto dos lares (19,5%) declarou ter mais da metade de seus ganhos comprometidos com obrigações financeiras.
A pesquisa abrange 18 mil famílias em todo o território nacional, considerando débitos como cartão de crédito, cheque especial, carnês de lojas, crédito consignado, empréstimo pessoal, cheque pré-datado e parcelas de veículos e imóveis.
A CNC enfatiza que ter dívidas nem sempre configura um comportamento financeiro desfavorável, pois representa um mecanismo de direcionamento de recursos para o consumo, impulsionando a economia em geral.
Contudo, a entidade alerta que o patamar de endividamento se torna preocupante quando os lares demonstram incapacidade de cumprir com suas obrigações, configurando a inadimplência.
Dívidas atrasadas
O estudo revelou que a taxa de inadimplência em janeiro alcançou 29,3%, assinalando o terceiro mês consecutivo de declínio, uma vez que vem caindo desde outubro, quando registrava 30,5%.
A proporção de famílias com pagamentos em atraso é inversamente proporcional à renda doméstica: atinge 38,9% nos lares com até três salários mínimos e cai para 14,9% entre os consumidores que recebem mais de dez salários mínimos.
A Peic constatou que o período médio de atraso nos pagamentos foi de 64,8 dias em janeiro. Adicionalmente, a CNC verificou que 12,7% dos lares declararam não ter condições de quitar seus débitos vencidos.
Juros altos
Segundo a CNC, a elevação das taxas de juros complica a amortização dos débitos e comprime ainda mais o orçamento familiar.
A taxa básica de juros da economia, a Selic, encontra-se em 15% ao ano, o nível mais alto desde julho de 2006, quando estava em 15,25%.
Este percentual é estabelecido pelo Comitê de Política Monetária (Copom) do Banco Central (BC) e impacta diretamente as outras taxas aplicadas no mercado, incluindo os juros cobrados dos consumidores.
A Selic é mantida em patamar elevado como estratégia para conter a inflação. O Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador oficial, permaneceu por 13 meses acima do limite máximo da meta governamental (4,5% ao ano), retornando ao intervalo de tolerância em novembro do ano anterior.
Uma Selic elevada atua de modo restritivo na economia, elevando o custo das operações de crédito e desencorajando investimentos e o consumo. A expectativa é que isso resulte em menor demanda por bens e serviços, contribuindo para o arrefecimento da inflação. Um efeito colateral dessa desaceleração econômica é a tendência de redução na criação de postos de trabalho.
Projeção
A Confederação Nacional do Comércio projeta que o endividamento familiar continuará em ascensão, pelo menos durante o primeiro semestre, podendo atingir 80,4% em junho.
Quanto à inadimplência, a previsão é de uma queda, aproximando-se de 28,9% em junho. Conforme o economista-chefe da CNC, um dos fatores para essa retração é a sinalização do Banco Central de iniciar a redução da taxa Selic a partir de março.
“Estamos em um patamar de juros muito elevado, portanto, levará algum tempo para que o relaxamento monetário seja percebido no mercado de crédito”, avalia o especialista.
“Com o início em março, é provável que, no começo do terceiro trimestre ou final do segundo trimestre, as famílias já encontrem uma taxa de juros consideravelmente mais baixa”, conclui.

 RCWTV
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se