
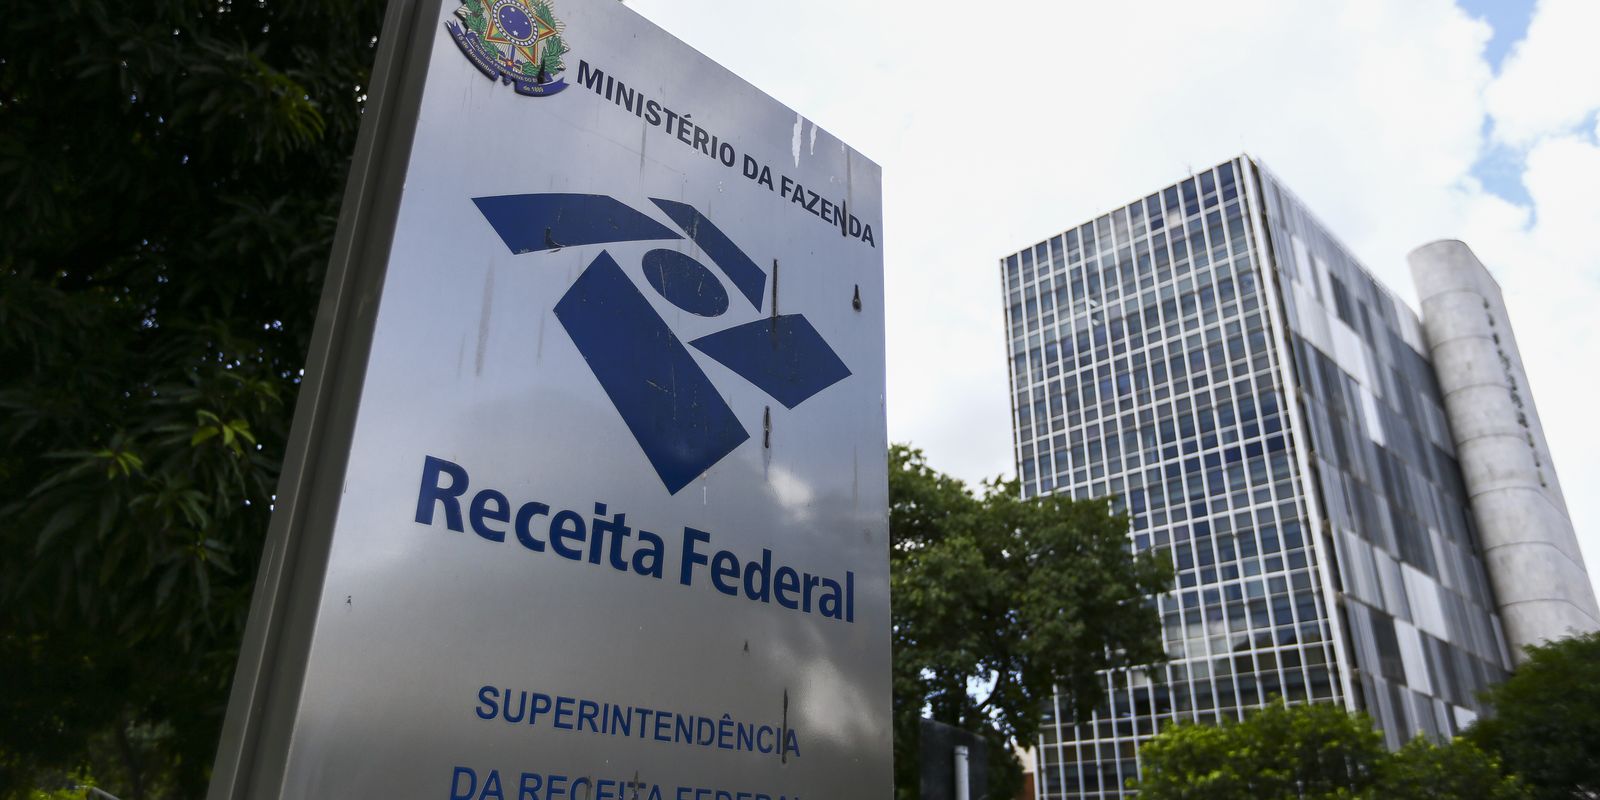
O Brasil avança na concretização da cobrança do imposto mínimo global de 15% sobre grandes corporações multinacionais.
A Instrução Normativa 2.319/2026, emitida pela Receita Federal, estabelece os procedimentos para a declaração e o pagamento do adicional da Contribuição Social sobre o Lucro Líquido (CSLL), visando assegurar a tributação mínima e posicionar o Brasil em sintonia com economias avançadas.
Tal iniciativa faz parte do arcabouço de diretrizes internacionais, conhecido como Pilar 2, elaborado pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
Essa proposta, que foi uma prioridade para o Brasil durante sua presidência no G20 — bloco que reúne as 19 maiores economias globais, a União Europeia e a União Africana —, tem como objetivo primordial garantir uma carga tributária mínima eficaz e coibir a evasão fiscal e o planejamento tributário agressivo.
Conforme a nova regulamentação, os montantes calculados com base nas diretrizes do Pilar 2 da OCDE, que definem o adicional da CSLL, precisarão ser reportados através da Declaração de Débitos e Créditos Tributários Federais (DCTFWeb) até o sexto mês seguinte ao término do ano fiscal. Excepcionalmente para o ano inicial de implementação, o prazo foi estendido até o final de junho de 2026.
O recolhimento correspondente deve ser realizado até o último dia útil do sétimo mês subsequente ao encerramento do exercício, conforme já havia sido determinado por um ato declaratório da Receita publicado em dezembro.
Este mesmo ato estabeleceu o código de receita 1809 para o pagamento do adicional da CSLL.
A nova regulamentação preenche uma lacuna operacional crucial, ao detalhar a forma como as empresas devem declarar esse tributo, integrando o adicional da CSLL ao processo usual de cálculo e informe de obrigações fiscais federais.
A implementação no Brasil
Para efetivar o Qualified Domestic Minimum Top-up Tax (QDMTT), o Brasil optou por instituir um adicional da CSLL. Este mecanismo capacita os países a tributar localmente a parcela faltante para alcançar a alíquota mínima global de 15% sobre grandes empresas multinacionais.
Esta medida é resultado de um pacto assinado por mais de 140 jurisdições sob a égide da OCDE e do G20, com a finalidade de combater a erosão da base tributária e evitar a transferência artificial de lucros para jurisdições de baixa tributação, uma estratégia frequentemente empregada por grandes corporações.
A fundamentação legal para essa cobrança no Brasil foi consolidada após a aprovação, em dezembro, pelo Congresso Nacional, de uma proposta que instituiu a tributação mínima sobre os lucros de multinacionais com faturamento anual superior a 750 milhões de euros.
Essa iniciativa posiciona o país em conformidade com economias desenvolvidas que já avançaram significativamente na aplicação do Pilar 2, também denominado GloBE.
Consequências
A nova diretriz impacta diretamente os grupos multinacionais com atuação no Brasil, que serão compelidos a ajustar seus sistemas contábeis e fiscais para atender às exigências das normas GloBE. Isso envolve a realização de cálculos mais intrincados para apurar a alíquota efetiva de tributação em cada jurisdição.
Embora a regulamentação proporcione maior clareza sobre os prazos e o formato de declaração, persistem dúvidas em relação à sua operacionalização prática.
A DCTFWeb e seus respectivos manuais ainda não foram atualizados para incluir as particularidades do novo tributo, o que pode ocasionar desafios no cumprimento das obrigações dentro do período estipulado.
Considerando o cronograma reduzido para o ano inicial de vigência das normas, a carência de orientações técnicas pormenorizadas pode resultar em diferentes interpretações.
Isso acarreta riscos como o aumento da probabilidade de inconsistências nas declarações e a potencial geração de litígios fiscais.
Em essência, a recente instrução normativa formaliza a implementação do imposto mínimo global no Brasil, harmonizando o país com os padrões internacionais e fortalecendo os dispositivos de transparência e conformidade tributária.
Contudo, o êxito dessa implementação dependerá da emissão de diretrizes adicionais pela Receita Federal e da habilidade das empresas em se ajustar às novas demandas, que exigem uma integração eficaz entre as equipes locais e as estruturas globais dos grupos multinacionais.

 RCWTV
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se